
Investeren
Van spaargeld naar maatschappelijke meerwaarde: Pierre en Aline getuigen
Lees meer...
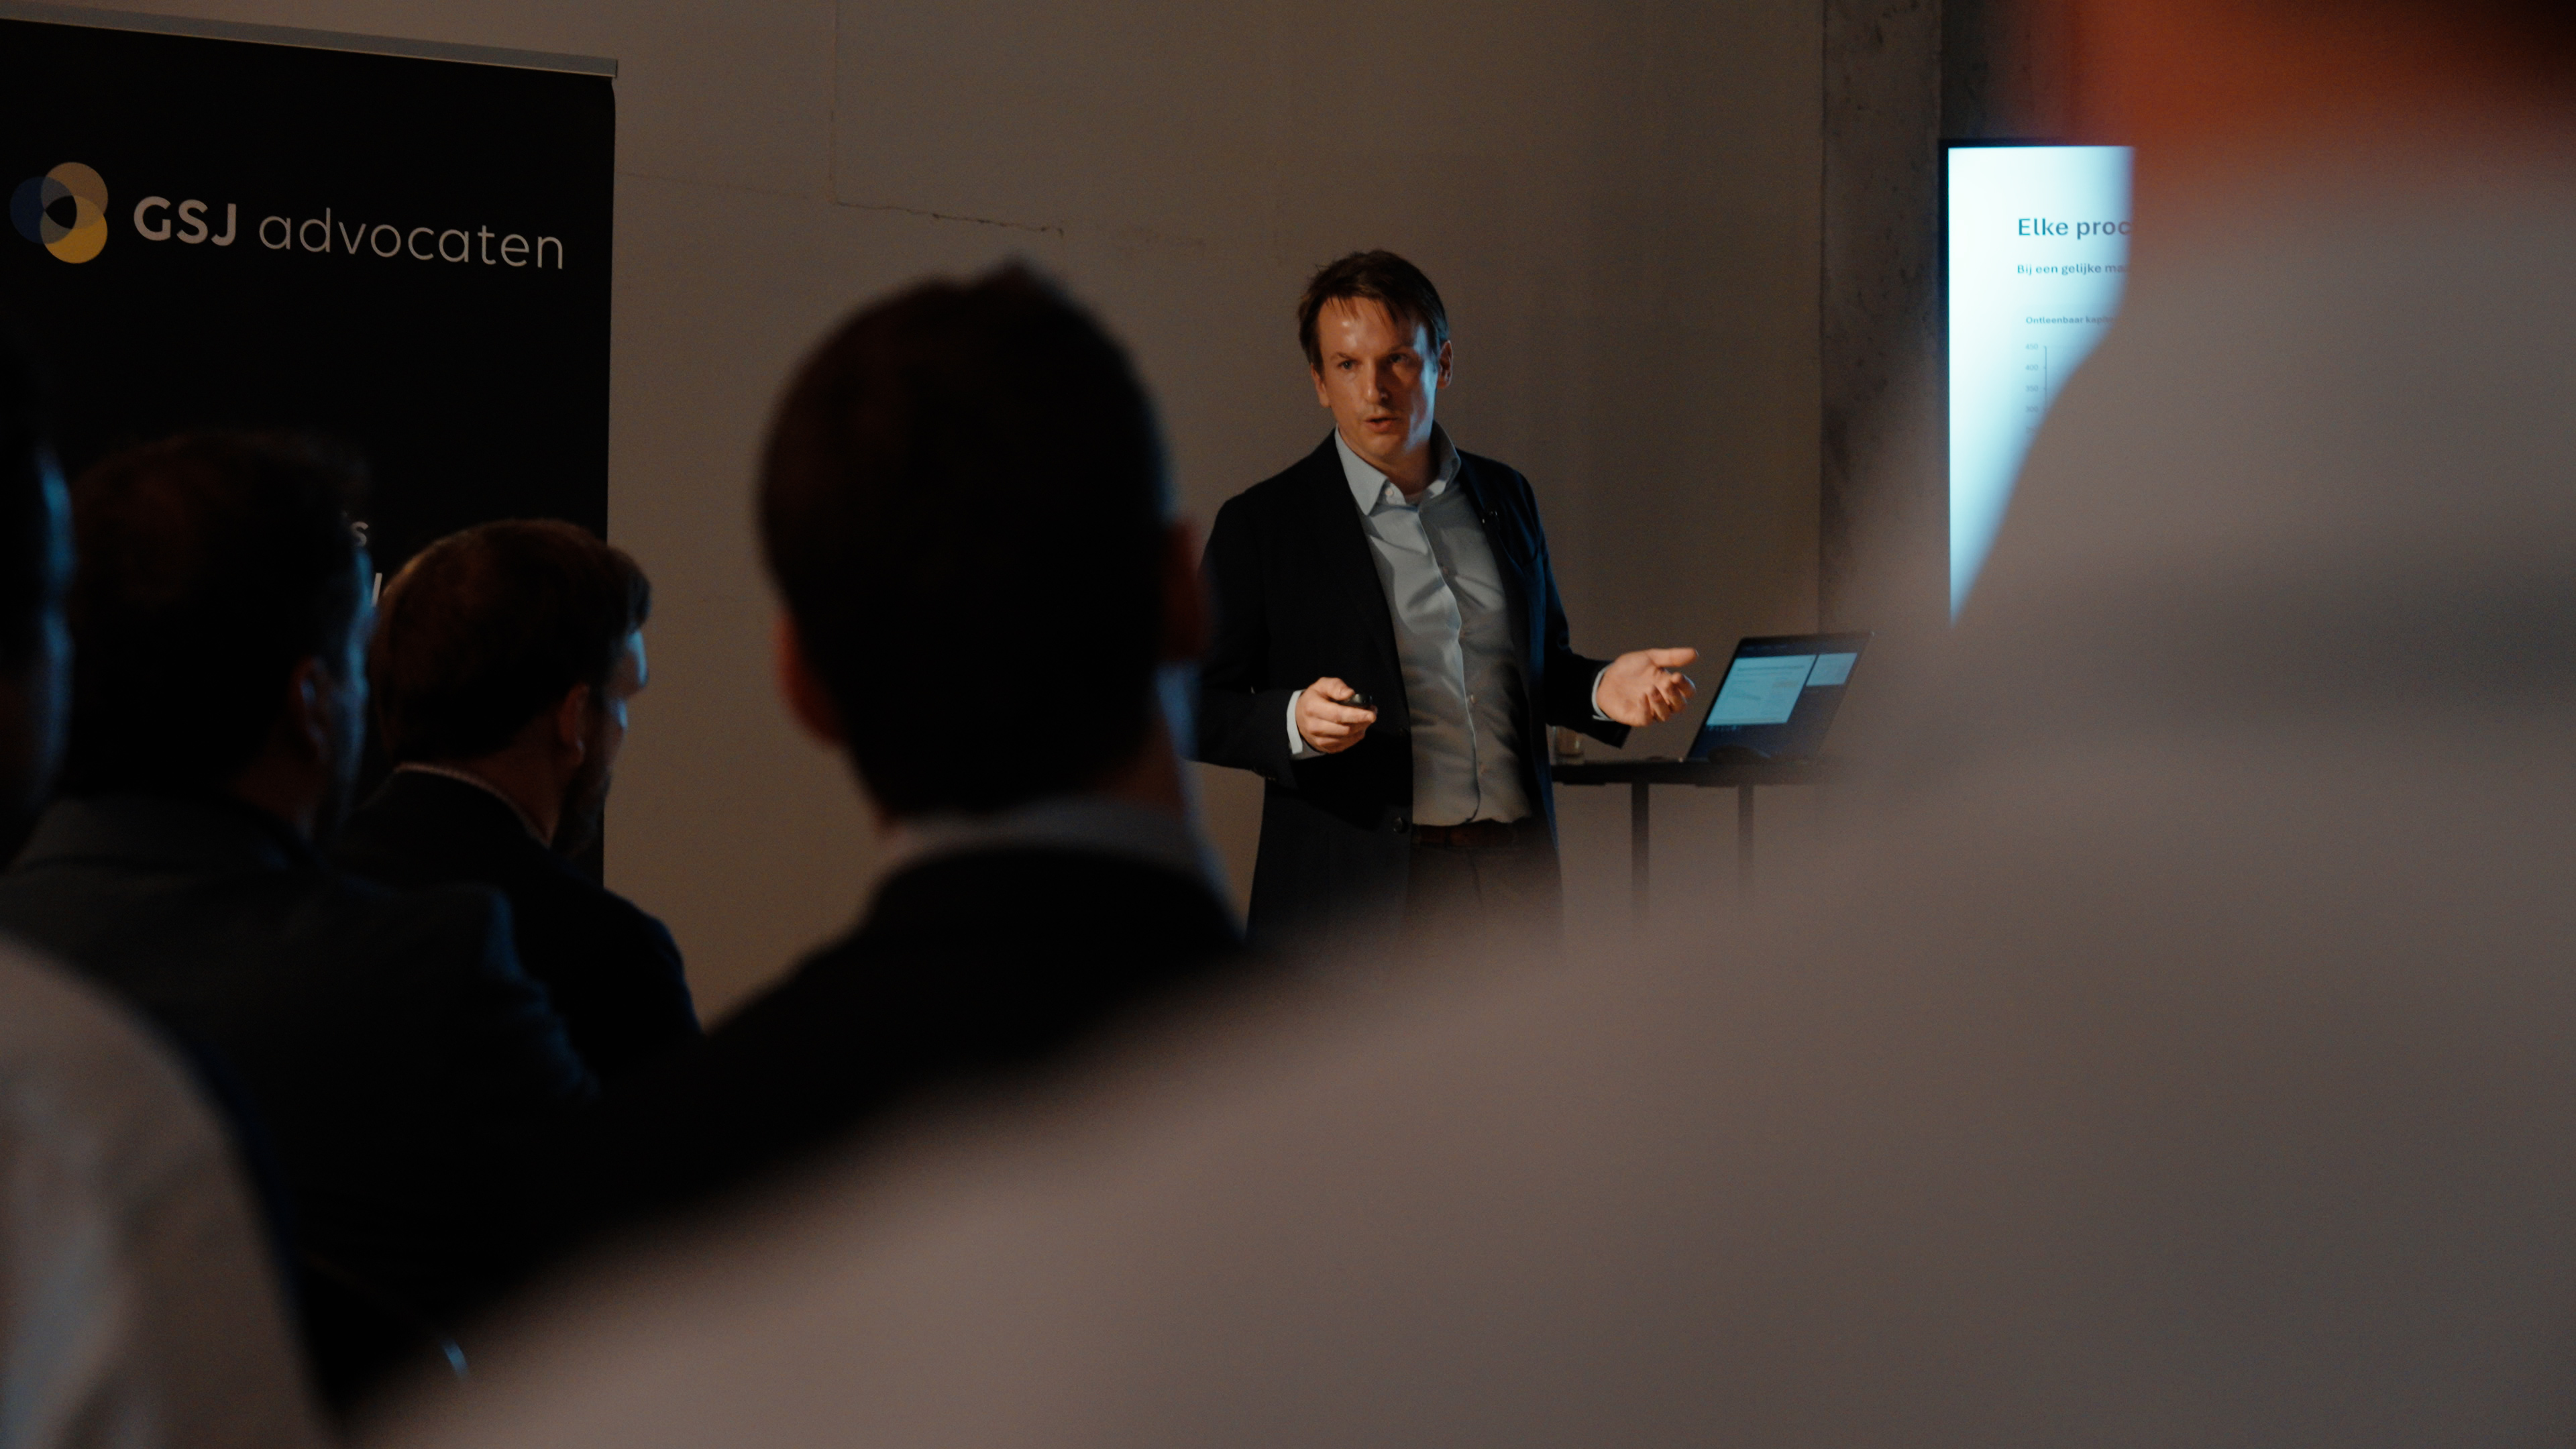
De rente is gestegen, de prijzen dalen niet. Voor wie op de zijlijn staat, lijkt wachten misschien de veiligste keuze. Maar is dat de juiste reflex? We vroegen het aan Roel Helgers, market economist bij Matexi. Vorige week presenteerde hij zijn visie op onze investeerdersavond voor particuliere vastgoedbeleggers. Wat betekent zijn analyse voor jouw portefeuille?

Roel, de rente is de voorbije jaren flink gestegen. Is dit geen slecht moment om in vastgoed te investeren?
Roel:
"Dat is precies de vraag die ik het vaakst krijg. En ik begrijp hem: de hypotheekrente ging van 1,35% naar 3,33%. De ECB-depositorente schoot van -0,5% naar 3,25%. Het is het duurste krediet in vijftien jaar. Begin 2025 leek er even opluchting te komen - de hypotheekrente zakte naar 2,94% - maar die adempauze is intussen voorbij. De rente beweegt opnieuw in opwaartse lijn, richting 3,5%, en die beweging zet zich de komende maanden wellicht door.
Maar hier is het punt: hoge rente remt vooral de vraag aan de kant van de koper-voor-eigen-woning. Voor een investeerder met een lange horizon verandert het fundamentele verhaal niet. De rente is een cyclus. De vraag naar woningen is een trend."
Residentieel vastgoed is geen gok op de rente van volgende maand. Het is een positie in een markt waarvan de fundamenten voor twintig jaar zijn vastgelegd.
Roel Helgers
Market Economist, Matexi
Maar als lenen duurder wordt, hebben mensen minder koopkracht. Dat moet toch prijzendrukkend werken?
Roel:
"Klopt, en dat zien we. Van 2% naar 4% rente bij 25 jaar: het ontleenbaar kapitaal zakt van € 294.913 naar € 236.816. Dat is een verlies van 20% koopkracht bij dezelfde maandlast. Huishoudens die net dat randje zaten, vallen uit de markt.
En laat me daar meteen duidelijk over zijn: dat is een probleem. Wij pleiten bij Matexi al langer voor een uniform BTW-tarief op nieuwbouw, precies om die drempel te verlagen. Want als mensen de koopmarkt uit worden gedrukt, lost dat zich niet op. Het verschuift. Eén schok, vier deelmarkten: nieuwbouw wordt minder gebouwd, bestaande woningen worden minder verkocht, de huurmarkt krijgt er concurrentie bij, en onderaan de ladder valt opnieuw een groep helemaal uit beeld. Mensen die niet meer kunnen kopen, worden huurders - of ze vinden helemaal geen plek meer."

En dat leidt tot meer vraag op de huurmarkt. Is dat niet precies waar een investeerder van profiteert?
Roel:
"Je moet het eerlijker kaderen. Er is een structureel tekort aan woonruimte in België, en de demografische rekening drukt zwaar door: te weinig aanbod, te veel vraag. Dat is geen opportuniteit om uit te buiten, het is een maatschappelijke uitdaging die oplossing behoeft - via beleid, zoals dat uniforme BTW-tarief, én via private investeringen.
Wie vandaag investeert in huurwoningen, helpt een stukje van dat tekort oplossen. Er is behoefte aan woonruimte, en die moet ergens vandaan komen. De investeerder die vandaag bouwt of koopt om te verhuren, zet kapitaal in een reële behoefte, niet in een gok. Dat is het verschil: je investeert in een markt waar de vraag vaststaat, niet in een markt die je zelf creëert."
Laten we het over de lange termijn hebben. Is er écht nog voldoende vraag over twintig jaar?
Roel:
"Dit is misschien wel het sterkste argument in het hele verhaal, en het staat los van de rente. Mensen moeten wonen. Zolang het aantal huishoudens groeit, groeit de vraag naar woningen, ongeacht de rentecyclus.
België telt vandaag 11,8 miljoen inwoners en groeit door tot meer dan 13 miljoen in 2080. In 2025 kwamen er 50.000 inwoners bij. Tot 2080 tellen we 15.000 tot 25.000 extra inwoners per jaar, volgens de officiële vooruitzichten van Statbel en het Federaal Planbureau. En die groei wordt gedragen door migratie, want het natuurlijk saldo - geboorten min overlijdens - is inmiddels negatief geworden.
Maar er is een tweede, minder bekende factor die de vraag nog sterker maakt: gezinsverdunning."

Residentieel vastgoed is geen gok op de rente van volgende maand. Het is een positie in een markt waarvan de fundamenten voor twintig jaar zijn vastgelegd.
Gezinsverdunning? Wat bedoel je daar precies mee?
Roel:
"De gemiddelde huishoudensgrootte daalt jaar na jaar. Van 2,62 personen per huishouden naar 2,20 en verder omlaag. Het aandeel eenpersoonshuishoudens stijgt van 28% naar 39%. Kortom: kleinere huishoudens betekenen méér woningen nodig per duizend inwoners. De huishoudens groeien sneller dan de bevolking zelf. Elke scheiding, elke jongere die alleen gaat wonen, elke langer levende alleenstaande oudere: het zijn allemaal extra huishoudens die een woning nodig hebben.
Dus je hebt twee bewegingen die elkaar versterken: de bevolking groeit, én we hebben per hoofd meer woningen nodig. Dat is geen tijdelijke hype. Dat is een structurele, meerjarige vraag die twee decennia vooruit vastligt. En precies daarom blijft het aanbod achter: we bouwen niet genoeg om die groei bij te houden. Dat is het tekort waar we als maatschappij voor staan, en waar elke bijkomende woning - ook een huurwoning - een stukje verlichting biedt."
Residentieel vastgoed levert twee rendementen tegelijk: een geïndexeerde huurstroom vandaag, en een opgebouwde meerwaarde morgen.
Oké, de vraag is er. Maar wat levert het concreet op? Wat zijn de rendementen?
Roel:
Residentieel vastgoed levert twee rendementen tegelijk: een geïndexeerde huurstroom vandaag, en een opgebouwde meerwaarde morgen. Samen vormen ze een totaalrendement dat door de cyclus heen overeind blijft.
Om het tastbaar te maken: in een simulatie over 10 jaar - gebaseerd op indices van Statistics Belgium en Wonen Vlaanderen, voor een referentie-nieuwbouwappartement - kom je uit op een jaarlijks rendement van 5,73% zonder financiering, vóór inkomsten- en meerwaardebelasting. Dat is het directe rendement uit huur plus het indirecte rendement uit waardegroei.
Vergelijk dat met andere beleggingsvormen: een spaarrekening levert vandaag 1 tot 3% bruto, aandelen een dividend van 4 tot 6%, en op lange termijn historisch 6 tot 8%. Residentieel vastgoed levert 3 tot 4% aan huur plus waardegroei - maar dan zónder het voordeel dat het volgende punt brengt.
Je had het over de hefboom van financiering. Wat voegt dat toe?
Roel:
"Dit is waar vastgoed zich onderscheidt van elke andere belegging. Voor wie een lange horizon en een stabiel inkomen heeft, is residentieel vastgoed de enige beleggingsklasse die krediethefboom, geïndexeerde huurinkomsten en waardegroei combineert.
In dezelfde simulatie, maar met 60% financiering (loan-to-value), stijgt het jaarlijkse rendement op je eigen middelen van 5,73% naar 7,06%. Je leent goedkoop bij, je investeert in een actief dat in waarde stijgt en huurinkomsten genereert, en de huur helpt je lening aflossen. De hefboom versterkt je rendement op het eigen kapitaal dat je hebt ingebracht.
Natuurlijk is er een keerzijde: als de huur lager uitvalt of de verkoopwaarde meezit, versterkt dat het risico. De hefboom werkt in twee richtingen. Maar over een horizon van tien jaar of meer, met de structurele vraag die we net hebben geschetst, weegt het voordeel zwaarder dan het risico voor wie geduld heeft."

Wat is je belangrijkste boodschap voor iemand die vandaag twijfelt om in te stappen?
Roel:
"Wie vandaag instapt, koopt geen momentopname. Je koopt een vraag die twee decennia vooruit vastligt - met een rendement dat meegroeit met de inflatie.
De rente steeg de voorbije jaren sterk en is terug in een opwaartse lijn na een korte afkoeling in 2024. Maar bouwkosten en energie houden de prijzen hoog. Het aantal huishoudens groeit sneller dan de bevolking, en jongeren huren later én langer. De vraag is de meest voorspelbare factor in dit verhaal. En het rendement? Een geïndexeerde huurstroom, een meerwaarde op lange termijn en een hefboom via financiering - samen een totaalrendement dat door de cyclus heen overeind blijft.
Maar ik wil er ook dit bij zetten: wij geloven niet dat de markt zichzelf wel zal oplossen. Er is een structureel tekort aan woonruimte, en dat vraagt om beleid: een uniform BTW-tarief, minder drempels, meer doordacht bouwen - én om private investeerders die bereid zijn kapitaal in die woningen te leggen. Residentieel vastgoed is geen gok op de rente van volgende maand. Het is een positie in een markt waarvan de fundamenten voor twintig jaar zijn vastgelegd, en waar elke bijkomende woning telt. Dat is wat ik op de investeerdersavond wilde meegeven: voor wie de tijd neemt en de maatschappelijke nood ziet, is het moment nu."

